Domain anlagemarkt.de kaufen?
Wir ziehen mit dem Projekt
anlagemarkt.de um.
Sind Sie am Kauf der Domain
anlagemarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anlagemarkt.de kaufen?
Was ist der Mindestanlagebetrag bei der Investition in Fonds oder Wertpapiere?
Der Mindestanlagebetrag bei der Investition in Fonds oder Wertpapiere variiert je nach Anbieter und Produkt. In der Regel liegt er zwischen 50 und 500 Euro. Es gibt jedoch auch Anbieter, die eine Mindestanlage von 1.000 Euro oder mehr verlangen. **
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **


Ähnliche Suchbegriffe für Ersetzen
Top-Angebote
Produkte zum Begriff Ersetzen:
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AKTIEN DIVIDENDEN - Das Schritt für Schritt System für eine hohe Rendite: Wie Sie an der Börse in Aktien und ETFs intelligent investieren, passivesAktien Dividenden - Das Schritt Für Schritt System Für Eine Hohe Rendite: Wie Sie An Der Börse In Aktien Und Etfs Intelligent Investieren, Passives Einkommen Erzielen Und Maximal Vermögen Aufbauen Von William Lakefield, Büromüsli,...12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist das beste Verhältnis zwischen Risiko und Rendite bei der Investition in Wertpapiere?
Das beste Verhältnis zwischen Risiko und Rendite bei der Investition in Wertpapiere ist individuell und hängt von den persönlichen Zielen und Risikobereitschaft ab. Generell gilt jedoch, dass eine höhere Rendite in der Regel mit einem höheren Risiko verbunden ist. Eine ausgewogene Diversifikation des Portfolios kann helfen, das Risiko zu minimieren und eine angemessene Rendite zu erzielen. **
-
Sind Fonds Aktien?
Nein, Fonds sind keine Aktien. Ein Fonds ist eine Anlageform, bei der das Geld von Anlegern gesammelt und von professionellen Fondsmanagern verwaltet wird. Diese Fondsmanager investieren das Geld in eine Vielzahl von Anlageklassen, darunter Aktien, Anleihen, Immobilien und Rohstoffe. Aktien sind dagegen Anteile an einem Unternehmen, die an einer Börse gehandelt werden. Ein Fonds kann Aktien enthalten, aber er ist nicht dasselbe wie eine einzelne Aktie. Letztendlich sind Fonds eine Möglichkeit für Anleger, ihr Geld breit zu streuen und von professionellem Management zu profitieren. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **

Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
Top-Angebote
Produkte zum Begriff Ersetzen:
-
Analyse nachhaltiger Aktien-Fonds. Empirische Analyse von Nachhaltigkeit und Rendite ausgewählter nachhaltiger Aktien-Fonds, Taschenbuch von LauraAnalyse Nachhaltiger Aktien-fonds. Empirische Analyse Von Nachhaltigkeit Und Rendite Ausgewählter Nachhaltiger Aktien-fonds, Taschenbuch Von Laura Stelke,carl Heinz Daube, Diplomica Verlag Gmbh, 978-3-96146-832-4, Seitenanzahl: 34444,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Mindestanlagebetrag bei der Investition in Fonds oder Wertpapiere?
Der Mindestanlagebetrag bei der Investition in Fonds oder Wertpapiere variiert je nach Anbieter und Produkt. In der Regel liegt er zwischen 50 und 500 Euro. Es gibt jedoch auch Anbieter, die eine Mindestanlage von 1.000 Euro oder mehr verlangen. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Was ist das beste Verhältnis zwischen Risiko und Rendite bei der Investition in Wertpapiere?
Das beste Verhältnis zwischen Risiko und Rendite bei der Investition in Wertpapiere ist individuell und hängt von den persönlichen Zielen und Risikobereitschaft ab. Generell gilt jedoch, dass eine höhere Rendite in der Regel mit einem höheren Risiko verbunden ist. Eine ausgewogene Diversifikation des Portfolios kann helfen, das Risiko zu minimieren und eine angemessene Rendite zu erzielen. **
-
Sind Fonds Aktien?
Nein, Fonds sind keine Aktien. Ein Fonds ist eine Anlageform, bei der das Geld von Anlegern gesammelt und von professionellen Fondsmanagern verwaltet wird. Diese Fondsmanager investieren das Geld in eine Vielzahl von Anlageklassen, darunter Aktien, Anleihen, Immobilien und Rohstoffe. Aktien sind dagegen Anteile an einem Unternehmen, die an einer Börse gehandelt werden. Ein Fonds kann Aktien enthalten, aber er ist nicht dasselbe wie eine einzelne Aktie. Letztendlich sind Fonds eine Möglichkeit für Anleger, ihr Geld breit zu streuen und von professionellem Management zu profitieren. **
Ähnliche Suchbegriffe für Ersetzen
-
AKTIEN DIVIDENDEN - Das Schritt für Schritt System für eine hohe Rendite: Wie Sie an der Börse in Aktien und ETFs intelligent investieren, passivesAktien Dividenden - Das Schritt Für Schritt System Für Eine Hohe Rendite: Wie Sie An Der Börse In Aktien Und Etfs Intelligent Investieren, Passives Einkommen Erzielen Und Maximal Vermögen Aufbauen Von William Lakefield, Büromüsli,...12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
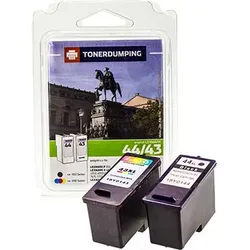
4 XL-Patronen ersetzen HP 920XL/ C2N92AEDie günstige XL-4er SET-Alternative von TONERDUMPING als Ersatz für HP 920XL / C2N92AEInhalt des Multipacks:1x TONERDUMPING Druckerpatrone 920XL schwarz1x TONERDUMPING Druckerpatrone 920XL cyan1x TONERDUMPING Druckerpatrone 920XL magenta1x TONERDUMPING Druckerpatrone 920XL gelbErleben Sie gestochen scharfe Ausdrucke und perfekt leuchtende Farben mit diesen TONERDUMPING-Markenpatronen.Bei der Herstellung dieser TONERDUMPING Druckerpatronen wurde darauf geachtet, dass keine Patente des Originalherstellers verletzt werden. Die Handhabung ist trotzdem kinderleicht - so wie beim Original: kein Chipkleben, kein Adapter: Einfach losdrucken und Geld sparen.Perfekte Qualität ist kein Zufall!Die Produktion der TONERDUMPING Druckerpatronen wird streng überwacht.Die TONERDUMPING-Druckerpatronen haben den neuesten kompatiblen Chip - Einsetzen und drucken wie beim Original.Die Druckleistung entspricht mindestens der der Original-Patronen. Auf diese TONERDUMPING-Druckerpatronen erhalten Sie 3 Jahre Zufriedenheitsgarantie. Die Gerätegarantie wird durch die Verwendung von TONERDUMPING-Druckerpatronen nicht beeinträchtigt.19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
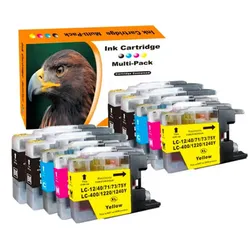
10 XL-Druckerpatronen ersetzen Brother LC-1240Die vorteilhafte SET-Alternative von TONERDUMPING als Ersatz für Brother LC-1240 Paketinhalt 10er Set LC-1240: 4x TONERDUMPING XL-Druckerpatrone LC-1240 schwarz 2x TONERDUMPING XL-Druckerpatrone LC-1240 cyan 2x TONERDUMPING XL-Druckerpatrone LC-1240 magenta 2x TONERDUMPING XL-Druckerpatrone LC-1240 gelb Erleben Sie gestochen scharfe Ausdrucke und perfekt leuchtende Farben mit diesen TONERDUMPING-Markenpatronen. Bei der Herstellung dieser TONERDUMPING Druckerpatronen wurde darauf geachtet, dass keine Patente des Originalherstellers verletzt werden. Die Handhabung ist trotzdem kinderleicht - so wie beim Original: kein Chipkleben, kein Adapter: Einfach losdrucken und Geld sparen. Perfekte Qualität ist kein Zufall! Die Produktion der TONERDUMPING Druckerpatronen wird streng überwacht. Die TONERDUMPING-Druckerpatronen haben den neuesten kompatiblen Chip - Einsetzen und drucken wie beim Original. Die Druckleistung entspricht mindestens der der Original-Patronen. Auf diese TONERDUMPING-Druckerpatronen erhalten Sie 3 Jahre Zufriedenheitsgarantie. Die Gerätegarantie wird durch die Verwendung von TONERDUMPING-Druckerpatronen nicht beeinträchtigt.24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.